TL;DR
- Selon Bloomberg, OpenAI a reçu une première tranche d'environ 11 Md$ à 1 250 Md$ de valorisation, soit environ 150 Md$ sous sa cible initiale de 1 400 Md$.
- Anthropic, valorisée 965 Md$ en mai, a déposé son prospectus le 26 octobre pour une cotation au Nasdaq ; des informations de presse évoquent une cible de 1 500 à 2 000 Md$.
- Son prospectus amendé du 2 novembre révèle 895,4 Md$ d'engagements, surtout en calcul, dont 69,8 Md$ exigibles sous un an, et 44 % de ventes passées par les places de marché cloud.
- Les revenus d'OpenAI se résument à un rythme annualisé d'environ 70 Md$, sans publication de ses coûts, ce qui fragilise toute comparaison entre les deux laboratoires.
- Pour l'Europe, l'enjeu porte moins sur les montants que sur la maîtrise de la chaîne calcul, distribution cloud et marchés financiers, que les données disponibles ne permettent pas encore de chiffrer.
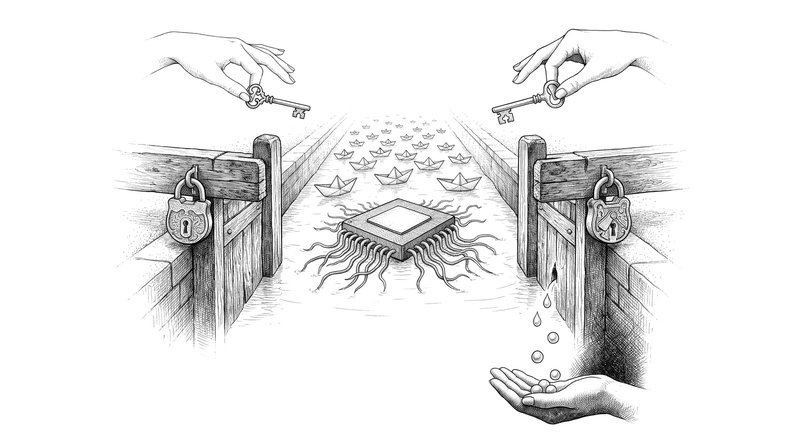
La souveraineté européenne en IA se mesure moins aux levées de fonds qu'à la maîtrise de la chaîne calcul, distribution cloud et marchés financiers.
Selon Bloomberg, repris par Tech Funding News le 9 novembre 2026, OpenAI a reçu une première tranche d'environ 11 Md$ dans un tour qui la valorise 1 250 Md$. Le tour pourrait atteindre environ 20 Md$ dans les semaines à venir, ce qui laisse quelque 9 Md$ à boucler. En septembre, l'objectif était de 30 Md$ ou plus à 1 400 Md$ : la valorisation s'établit donc environ 150 Md$ sous la cible initiale. Bloomberg relie cette révision au repli des valeurs de l'IA et aux doutes sur les dépenses d'infrastructure, y compris d'éventuels obstacles à la construction de centres de données après les élections de mi-mandat. En face, Anthropic, valorisée 965 Md$ lors d'une levée de 65 Md$ en mai, a déposé son prospectus (S-1) le 26 octobre pour une cotation au Nasdaq sous le symbole ANT ; selon des informations de presse, la semaine de cotation viserait la mi-novembre et une valorisation de 1 500 à 2 000 Md$. Pour un lecteur européen, le chiffre compte moins que la mécanique qui le produit.
Deux valorisations, des bases qui ne se comparent pas
La valorisation de 1 250 Md$ d'OpenAI dépasse d'environ 47 % les 852 Md$ du tour de mars 2026, quand l'entreprise avait levé 122 Md$. Rapportée au rythme annualisé de chiffre d'affaires d'environ 70 Md$ rapporté par Axios en septembre, elle représente environ 18 fois ce montant. Mais un rythme annualisé, c'est-à-dire le niveau de ventes du moment projeté sur douze mois, n'est pas un chiffre d'affaires comptabilisé, et OpenAI n'a pas publié ses coûts. L'entreprise a déposé confidentiellement une demande de cotation ; selon le New York Times, cité par Tech Funding News, elle envisagerait de la repousser à 2027 plutôt que d'entrer en Bourse sous 1 000 Md$.
Chez Anthropic, le prospectus amendé déposé le 2 novembre donne des chiffres auditables. Le chiffre d'affaires du troisième trimestre atteint 16,96 Md$, contre 11,56 Md$ au deuxième, soit 47 % de hausse en un trimestre, après 16,3 Md$ sur le premier semestre. La perte nette de neuf mois, 104,04 Md$, impressionne, mais 94,32 Md$ proviennent de la variation de juste valeur d'obligations convertibles, de dérivés et de SAFE, des titres donnant droit à des actions futures : une charge largement non monétaire qui grossit quand la valorisation monte. Le résultat d'exploitation est passé d'un bénéfice de 974 M$ au deuxième trimestre à une perte de 567 M$ au troisième, le calcul et l'infrastructure absorbant 58 % du chiffre d'affaires contre 48 %. À la date de ce dépôt, ni prix, ni nombre d'actions, ni date d'introduction n'étaient fixés.
L'asymétrie est déjà une information. Anthropic, parce qu'elle prépare son entrée en Bourse, publie ses engagements. OpenAI, restée privée, ne publie pas d'état audité des siens : ses accords de calcul ne se lisent pas dans des comptes certifiés.
Le mécanisme : le calcul acheté sur la croissance future
Le point le plus instructif du prospectus est ailleurs. Anthropic déclare environ 895,4 Md$ d'engagements d'achat et de location, presque entièrement en calcul et en infrastructure. Environ 69,8 Md$ arrivent à échéance dans les douze mois suivant le 30 septembre, 447,5 Md$ avant fin 2030, l'essentiel du reste s'étalant de 2031 à 2045. Certains contrats permettent une sortie si le fournisseur ne livre pas. Pour honorer cette facture, l'entreprise compte sur ses revenus et sur le capital levé : sur neuf mois, ses activités ont dégagé 6,57 Md$ de trésorerie d'exploitation, mais le financement en a apporté 110,74 Md$. Elle déclare en outre jusqu'à 77 Md$ de capacité de financement disponible auprès de partenaires stratégiques.
La dépendance est visible côté ventes. 44 % du chiffre d'affaires transite par les places de marché des fournisseurs de cloud, et les cinq premiers clients pèsent environ 25 % des ventes de neuf mois. Le cloud vend donc la capacité de calcul et distribue le modèle. Les 77 Md$ de financement sont rattachés à des partenaires stratégiques que l'extrait consulté ne nomme pas : savoir si fournisseurs, distributeurs et financeurs se recouvrent reste la question à suivre. Le trimestre a par ailleurs montré la fragilité du modèle : 5 Md$ de calcul acheté à court terme ont coûté nettement plus cher que la capacité réservée sur plusieurs années.
Qui gagne, qui perd
Les fournisseurs de cloud, de puces et de centres de données sécurisent des carnets de commandes sur vingt ans. En revanche, la correction a rappelé qui fixe le prix. OpenAI lève à une valorisation inférieure d'environ 150 Md$ à sa cible ; Anthropic, que des informations de presse plaçaient entre 1 500 et 2 000 Md$, aborde la Bourse dans un marché qui vient de corriger les valeurs de l'IA. La discipline de marché fonctionne, mais elle obéit au calendrier et à la politique intérieure américaine.
Pour l'Europe, l'écart tient à la chaîne, pas seulement au montant
Comparer ces montants à ceux de Mistral AI ou de la French Tech serait tentant, mais peu éclairant : une valorisation privée, un rythme annualisé et des comptes audités ne se lisent pas sur la même base. La comparaison utile porte sur la position dans la chaîne. Le prospectus d'Anthropic montre ce que signifie en occuper le centre : près de 900 Md$ d'engagements de calcul étalés jusqu'en 2045, près de la moitié des ventes passées par les places de marché du cloud, et un marché financier capable de porter des engagements de cette durée. Pour un laboratoire européen, la question n'est donc pas de lever autant, mais de savoir qui lui vendrait ce calcul, par quel canal il atteindrait ses clients et quel marché accepterait d'en financer le risque. Hypothèse de la rédaction, à vérifier : un acteur européen qui suivrait ce modèle dépendrait largement des mêmes fournisseurs de calcul et des mêmes canaux de distribution que ses concurrents américains.
Pour une entreprise européenne qui utilise ces modèles, plusieurs conséquences se dessinent. La santé financière de ces deux fournisseurs est indexée sur les marchés américains. Si elle les achète via une place de marché cloud, comme c'est le cas pour 44 % des ventes mondiales d'Anthropic, sans ventilation européenne connue, elle ajoute une seconde dépendance à la première. Leurs engagements de calcul imposent une monétisation rapide, dont on ignore encore l'effet sur les prix et les conditions contractuelles. Et la gouvernance reste hors de portée. Clauses de portabilité, architecture multi-modèles et capacité à basculer vers un modèle ouvert hébergé en Europe deviennent des sujets de direction des achats, pas seulement de DSI.
Restent trois inconnues : le prix et la date d'introduction d'Anthropic, la clôture des quelque 9 Md$ manquants chez OpenAI, et le niveau réel des engagements de calcul de cette dernière. Une certitude se dessine déjà : être souverain en IA, ce n'est pas lever autant que les Américains, c'est pouvoir fixer soi-même le prix du risque.
Sources
- OpenAI closes $11B first tranche at $1.25T valuation, well below its $1.4T ask (Tech Funding News – 9 novembre 2026)
- Anthropic's Revised S-1 Shows $17 Billion Quarter — and Nearly $900 Billion of Compute Commitments (MLQ.ai – 3 novembre 2026)
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.